こんにちは!中小企業診断士のなかりょです。
「商品別採算が大切なのは分かった。でも、実際にどうやって計算すればいいの?」
商品別採算を自社の経営に活用しようとすると、次に出てくるのがこの疑問。
商品ごとの売上や販売数量は比較的把握しやすくても、費用まで商品ごとに分けるとなると、そう簡単ではありません。
例えば、原材料であれば「商品Aを1個作るのに何kg使うのか」、物流費であれば「トラック1台に何個積めるのか」といったように、費用ごとに商品へ割り当てるための基準が必要です。
この記事では、商品別採算を計算するために必要な数字から、費用の割り当て方、限界利益の計算方法、実際の活用方法まで、具体例を使って解説していきたいと思います。
商品別採算を計算するために必要な数字
商品別採算を計算するには、まず商品ごとの「売上」と「費用」を把握します。
基本的には、次のような数字を準備します。
| 項目 | 内容 |
|---|---|
| 販売数量 | 商品が何個売れたか |
| 販売価格 | 商品1個あたりいくらで販売したか |
| 売上高 | 販売数量×販売価格 |
| 変動費 | 商品を販売・製造することで増減する費用 |
| 固定費 | 販売数量にかかわらず発生する費用 |
例えば、商品Aを1個1,000円で100個販売した場合、売上高は10万円です。
一方、商品別採算を考えるには、売上だけでなく「その商品を販売するためにどれだけ費用がかかったのか」も把握が必要です。
ここで重要なポイント。
費用には商品ごとに把握しやすいものと、そうでないものがあります。
例えば、商品Aの製造に使用した原材料費は商品Aに直接割り当てやすい一方、複数の商品を運ぶ物流費や、複数の商品を製造する工場の費用などは、商品ごとに分けるための基準を考えなければならない場合があります。
商品別採算の計算では、単に数字を集めるだけでなく、「その費用をどの商品に、どのような基準で割り当てるか」を考えることも重要になります。
なぜ商品別採算は「限界利益」から考えるのか
商品ごとの採算を比較するときは、まず限界利益を見ることが一般的です。
限界利益とは、売上高からその商品を販売することで増減する費用(変動費)を差し引いたものです。
売上高 − 変動費 = 限界利益
では、なぜ営業利益 (売上高 - 変動費 - 固定費=営業利益) ではなく限界利益なのでしょうか。
固定費は商品を売らなくても発生する
営業利益を商品別に計算しようとすると、工場の家賃や設備の減価償却費、管理部門の人件費など、複数の商品に共通して発生する固定費を商品ごとに割り当てる必要があります。
例えば、
会社全体で100万円の固定費が発生していて、商品Aと商品Bに50万円ずつ割り当てたとします。
商品Aの限界利益が40万円、商品Bが20万円なら、固定費を差し引いた商品別の利益は下記の通り。
- 商品A:40万円 − 50万円 = ▲10万円
- 商品B:20万円 − 50万円 = ▲30万円
これだけを見ると、どちらの商品も赤字に見えます。
が、しかし、
商品Aを販売することで40万円、商品Bを販売することで20万円が、会社全体の固定費100万円を回収するために貢献している、とも言えます。
固定費を商品ごとに割り当てた営業利益だけでは、「その商品を販売することが会社全体の利益にどれだけ貢献しているか」が分かりにくくなる場合があります。
限界利益は「売ることでどれだけ利益に貢献するか」を見る数字
限界利益を見ると、その商品を追加で販売したときに、会社全体の利益にどれだけ貢献できるのかを把握できます。
例えば、
商品Aの販売価格が10,000円、変動費が6,000円なら、
1個販売するごとに4,000円の限界利益が生まれます。
この4,000円が積み上がって、会社全体の固定費を回収し、その先の営業利益につながっていきます。
もちろん、営業利益が不要というわけではありません。
会社全体として最終的にどれだけ利益が残っているのかを見るには、営業利益は重要な指標です。
「どの商品を伸ばすか」「値上げを検討する商品はどれか」といった商品単位の判断では、まず限界利益を見ることで、より判断しやすくなります。
商品ごとの費用はどうやって割り当てる?
すべての費用が最初から「商品Aの費用」「商品Bの費用」と分かれているわけではないですよね。
例えば製造業では、原材料費は商品ごとの使用量が分かれば比較的把握しやすい一方、物流費や外注加工費などは、商品ごとの負担額を計算するために一定の基準を設ける必要があります。
原材料費は使用数量から割り当てる
例えば、10kgで10,000円の塗料を使用しているとします。
商品Aを1個製造するために1kgの塗料を使うのであれば、
10,000円 ÷ 10kg × 1kg = 1,000円
となり、商品A 1個あたりの塗料費を1,000円と考えることができます。
このように、原材料費は「実際の使用量」や「標準使用量」などを基準に商品へ割り当てます。
物流費は積載量や重量などを基準にする
物流費も、商品によって負担額が変わることがあります。
例えば、トラック1台あたりの物流費が60,000円で、商品Aなら100個積載できるとします。
この場合、
60,000円 ÷ 100個 = 600円/個
として、商品A 1個あたり600円の物流費を割り当てる方法があります。
商品によって大きさや重量が異なる場合は、個数ではなく重量や容積、パレット数などを基準にした方が実態に近いこともあります。
費用ごとに「何を基準にするか」を考える
商品別採算では「費用を商品ごとに分ける」だけでなく、その費用が何によって発生しているのかを考え、その要因に合った基準で商品へ割り当てることが重要になります。
例えば、
- 原材料費 → 使用数量
- 物流費 → 重量・容積・積載量
- 外注加工費 → 加工数量・作業時間
- 販売手数料 → 売上高
商品別採算を正確にするために、すべての費用を細かく配分すればよいわけではありません。
費用を細かく配分するほど、計算やデータ管理にも手間がかかりますよね。
経営判断に必要な精度を確保しながら、管理にかける手間とのバランスを取ることが大切です。
「正確な数字を作ること」ではなく、「経営判断に使える数字を作ること」を意識すると、商品別採算を継続的に管理しやすくなります。

実際に商品別採算を計算してみる
ここまでの考え方を使って、実際に商品別採算を計算してみましょう。
例えば、商品Aと商品Bを販売している会社があるとします。
| 商品A | 商品B | |
|---|---|---|
| 販売価格 | 10,000円 | 10,000円 |
| 販売数量 | 100個 | 100個 |
| 売上高 | 100万円 | 100万円 |
| 変動費 | 60万円 | 80万円 |
| 限界利益 | 40万円 | 20万円 |
| 限界利益率 | 40% | 20% |
商品A、商品Bともに売上高は100万円ですが、
変動費が異なるため、限界利益には20万円の差があります。
商品Aは100万円を売り上げると40万円が限界利益として残るのに対し、商品Bは20万円です。
この違いを見れば、「どちらの商品が売上に対してより多く利益に貢献しているか」を比較できます。
販売数量まで見ると、さらに分かることがある
商品別採算では、1個あたりの限界利益も十分大切ですが、
販売数量も合わせて見なければ片手落ちです。
例えば、
商品Aの1個あたりの限界利益が4,000円、商品Bが2,000円だったとしても、商品BがAの3倍売れていれば、会社全体への限界利益への貢献額は6,000円となり、Bの方が大きくなります。
1個あたりの限界利益 × 販売数量 = 商品全体の限界利益という視点も持っておく必要があります。
商品別採算を見るときは、限界利益率・1個あたりの限界利益・販売数量・商品全体の限界利益を組み合わせて見ることで、収益性の実態をより把握できます。
固定費は商品別採算にどう考える?
ここまで、商品別採算ではまず限界利益を見ることを説明してきました。
商品にかかる固定費はどう考えればいいでしょうか。
答えは「目的による」です。
例えば、
商品Aを販売するために専用設備を使っており、減価償却費が月20万円かかっているとします。
この設備が商品Aのためだけに使われていて、販売をやめれば設備も不要になるのであれば、この20万円は商品Aの採算を考えるうえで無視できません。
このような場合は、限界利益 − 商品Aに直接関係する固定費を見ることで、商品Aが専用の固定費まで含めてどれだけ利益に貢献しているのかを確認できます。
一方で、
工場の家賃や管理部門の人件費など、複数の商品に共通して発生する固定費は注意が必要です。
例えば、工場の家賃100万円を商品AとBにそれぞれ50万円ずつ割り当てたとしても、商品Aの販売をやめたからといって、工場の家賃が50万円になるとは限りません。
「その商品に費用を割り当てること」と「その商品をやめれば費用がなくなること」は別の話です。
商品別採算を経営判断に使うときは、単にすべての固定費を商品ごとに配分するのではなく、その商品に関係する固定費が、意思決定によって実際に増減する費用なのかを考える必要があります。
例えば、
- 商品を追加で販売するか → 追加で発生する変動費と限界利益を見る
- 専用設備を廃止して商品から撤退するか → 設備費など、撤退によって削減できる固定費まで見る
- 会社全体として利益が出ているか → 共通固定費も含めて営業利益を見る
というように、目的によって見る範囲を変えます。
商品別採算では、「どの商品に何円の費用を負担させるか」だけでなく、「その商品に関する意思決定をしたとき、会社全体の費用がどう変わるのか」という視点を持つことが大切です。
計算した商品別採算を経営判断にどう活用する?
計算した数字をもとに次は何をしますか?
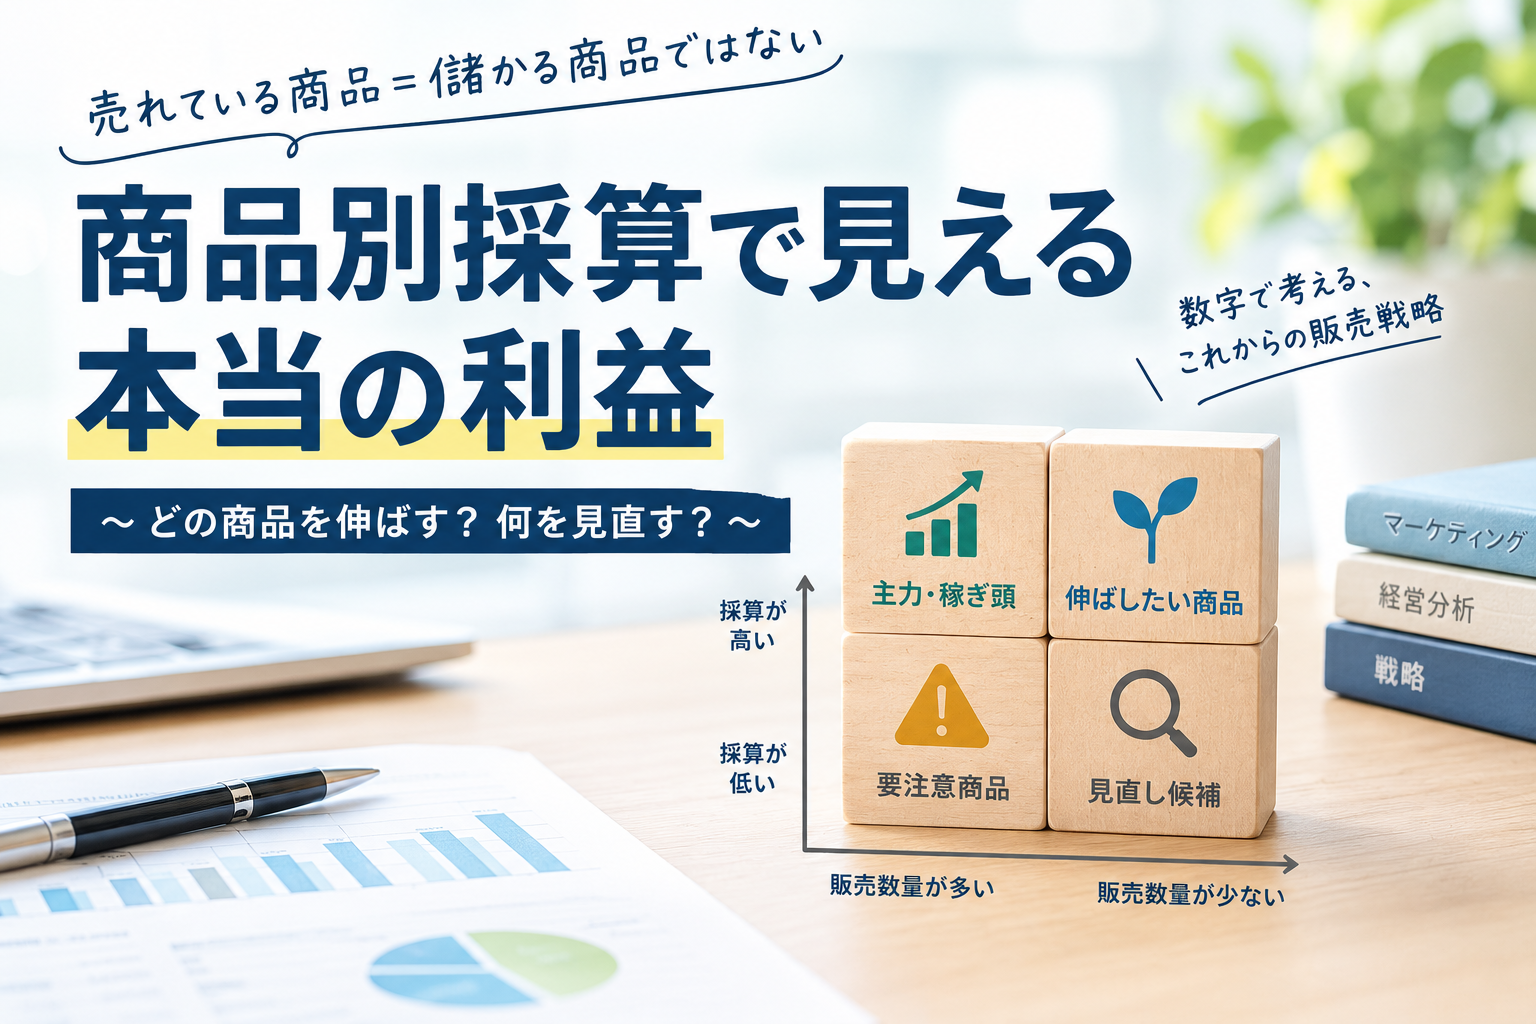
例えば、商品Aの限界利益率が40%、商品Bが20%だったとします。
同じ売上高でも、商品Aのほうが売上に対して多くの利益を生み出しています。
この場合、商品Aの販売を伸ばせないか、販売数量を増やす方法を考えることができます。
販売数量が多いにもかかわらず限界利益率が低い商品があれば、販売価格や原材料費、物流費などを見直す必要があるかもしれません。
特に価格については、「売上を維持できるか」だけでなく、「価格を変更した場合に利益がどれだけ変わるか」という視点で考えることが重要です。
また、商品別採算は、商品の販売数量や価格を変えたときに会社全体の利益がどう変化するかを考える材料にもなります。
例えば、
「この商品の価格を5%上げたらどうなるか」
「販売数量が10%増えたら利益はいくら増えるか」
「利益率の低い商品の販売を減らしたらどうなるか」
といったシミュレーションにつなげることができます。
商品別採算の計算は、単に「どの商品が儲かっているか」を確認するためだけにあらず、
価格・販売数量・商品構成を変えたときに、会社の利益がどう変わるのかを考えるための材料として活用するツールです。
次の記事では、商品別採算で把握した数字を使って、販売数量や価格を変えた場合の利益を予測する「損益シミュレーション」について解説します。
まとめ

いかがだったでしょうか?
商品別採算は、数字を計算して終わりではありません。
価格や販売数量、商品構成を変えたときに利益がどう変わるのかを考えるための材料として活用してみてください。
次の記事では、商品別採算をもとに、価格や販売数量を変えた場合の利益を予測する「損益シミュレーション」について解説します。
最後まで読んで頂きありがとうございました。
関連記事はこちら👇

コメント