こんにちは!中小企業診断士のなかりょです。
「売上が一番多い商品だから、もっとこの商品を販売していくことを考えよう!」
👆このように売上の大きい商品を中心に販売戦略を考えていませんか?
しかし、
売れている商品 = 会社に利益をもたらしている商品
ではないという残酷な現実を本当によく見かけます。
販売価格が低い、値引きが多い、販売にかかるコストが大きいと、売上は大きくても会社に残る利益はわずかということがあります。
逆に、販売数量は少なくても1個あたりの利益が大きく、会社の利益に貢献している商品もあります。
売上高だけを見るのではなく、「どの商品がどれだけ利益に貢献しているのか」を把握することが、販売戦略や経営判断を考えるうえでは重要になってきます。
そこで役立つのが「商品別採算」という考え方。
この記事では、
商品別採算の基本的な考え方から、売れている商品が必ずしも儲かるとは限らない理由、販売数量と組み合わせて商品ごとの役割を考える方法、そして商品別採算を販売戦略にどう活用するかを解説します。
商品別採算とは?商品ごとの「儲け」を見る考え方
商品別採算とは、
商品ごとに、どれだけ利益に貢献しているのかを把握する考え方です。
例えば、A商品は年間1,000万円、B商品は500万円の売上とします。
でも採算を確認すると…
A商品は仕入れや製造コストが大きく、利益が残っていない。
B商品は売上こそ少ないものの、利益率が高く、会社の利益に大きく貢献している。
つまり、
売上高だけでは、その商品が会社にどれだけ貢献しているのかを判断できません。
売上高だけでは商品の貢献度は分からない
商品別採算を見ると、「どの商品が売れているのか」だけでなく「どの商品が利益を生み出しているのか」を比較できるようになります。
特に複数の商品を扱っている会社では、
商品によって販売価格や原価、値引き、販売にかかる手間などは違いますよね?
売れている商品が儲かっているとは限らない
「一番売れている商品を、もっと売れば会社の利益も増える」
一見すると、この考え方は間違っていないように思えます。
実際には販売数量や売上高が大きい商品ほど、会社に多くの利益を残しているとは限りません。
販売価格が低く、売れていても利益が残らない商品
同じ数量の商品を販売していても、販売価格が違えば会社に残る利益は大きく変わります。
例えば、
A商品は1個1,000円、B商品は1個2,000円で販売しているとします。
どちらも年間5,000個売れた場合、売上高はA商品が500万円、B商品が1,000万円です。
A商品の1個あたりのコストが900円、B商品が1,200円だとすると、A商品の利益は1個あたり100円、B商品は800円です。
A商品は5,000個も売れているため「よく売れる商品」と言えますが、会社に残る利益は50万円。
B商品は販売数量が同じでも利益は400万円。
このように、
販売数量が多いことや売上高が大きいことだけでは、その商品が会社にどれだけ利益をもたらしているのかは分かりません。
値引きが多く、販売数量ほど利益が増えない商品
販売数量を増やすために、値引きを行うこともあるでしょう。
値引きによって1個あたりの利益が小さくなれば、販売数量が増えても利益は思ったほど増えません。「たくさん売れた」という事実だけでなく、値引き後にどれだけ利益が残っているのかを見ることが重要です。
販売に手間がかかり、実際の貢献度が低い商品
商品そのものの原価だけでなく、販売するためにどれだけの手間やコストがかかっているかも、商品の採算を考えるうえでは重要です。
例えば、受注のたびに細かな仕様変更が必要だったり、
納品後の問い合わせやサポートに多くの時間がかかったりする商品があります。
こうした商品は売上高が大きくても、販売にかかる手間やコストまで考えると会社への利益貢献が小さい場合があります。
そのため、売上や販売数量だけでなく、その商品を販売するためにどれだけの負担が発生しているのかも確認する必要があります。
客寄せのため、あえて利益を小さくしている商品
一方で、利益が小さい商品だからといって、必ずしも「売らないほうがいい商品」とは限りません。
例えば、集客を目的として低価格の商品を販売し、
その商品を購入した顧客が利益率の高い別の商品も購入してくれるケースもありますよね。
最初の商品だけを見ると利益は小さくても、その商品が他の商品を購入するきっかけになっているのであれば、会社全体では重要な役割を持っていると言えます。
商品別採算を見るときには、単純に「利益が大きい・小さい」だけで判断せず、その商品を販売する目的や、他の商品への影響まで考えられると、より高度な営業戦略を立案することが出来ます。
赤字商品でも販売する意味はある?
商品別採算が赤字だからといって、すぐに販売をやめた方がいとは限りません。
例えば、ある商品を購入した顧客が、その商品だけでなく、利益率の高い別の商品も一緒に購入してくれるのであれば、その商品には集客や販売促進の役割があります。
品ぞろえを維持するために必要な商品や、主要顧客との関係を維持するうえで欠かせない商品など、単体の採算だけでは判断できないケースもあります。
「その商品単体で儲かっているか」だけではなく、「その商品を販売することで、会社全体にどのような利益をもたらしているか」を考えてみましょう。

商品別採算と販売数量から商品ごとの役割を考える
採算だけで商品の良し悪しを判断するのではなく、
販売数量と組み合わせて見ることで、商品ごとの役割がより明確になります。
商品を「採算の高低」と「販売数量の多さ」で整理してみましょう。
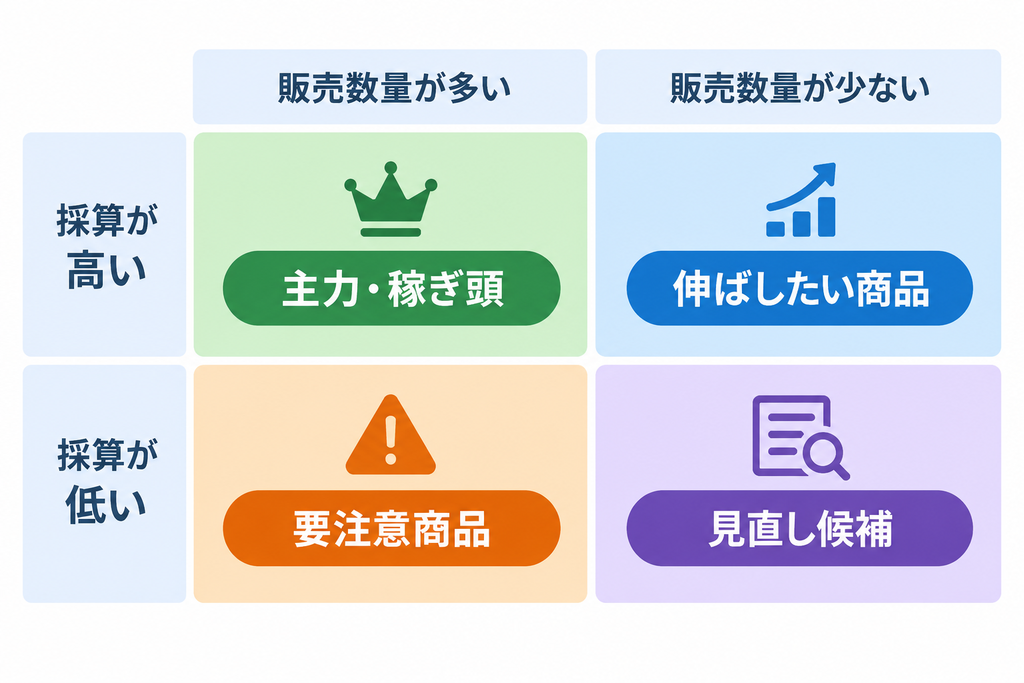
①採算が高く、販売数量も多い商品
採算が高く、販売数量も多い商品は会社の利益を支える主力商品。
販売機会を増やしたり、営業活動を強化したりすることで、さらなる利益拡大につなげたい商品です。
②採算は高いが、販売数量が少ない商品
利益率が高いにもかかわらず、あまり売れていない商品は今後伸ばしたい商品です。
なぜ売れていないのかを考え、認知不足なのか、価格設定に問題があるのか、販売方法に課題があるのかを確認することで、成長の余地が見えてきます。
③販売数量は多いが、採算が低い商品
最も注意したいのが、よく売れているのに採算が低い商品です。
売上ランキングでは優良商品に見えても、
値引きやコストなどによって利益があまり残っていない可能性があります。
価格や販売条件を見直すことで、売上を大きく落とさずに利益を改善できる場合もあります。
④採算も販売数量も低い商品
採算も販売数量も低い商品は、販売を続ける理由を改めて考える必要がある商品です。
ただ、前述したように、客寄せや品ぞろえなど別の役割を持っている場合もあります。
このように、商品別採算と販売数量を組み合わせると、
単に「儲かる・儲からない」だけではなく、「主力として伸ばす商品」「販売方法を見直す商品」「今後伸ばしたい商品」「役割を見直す商品」といった、商品ごとの位置づけを考えられるようになります。
この情報を販売戦略に落とし込むことで、「何を売るか」だけでなく「どの商品に経営資源を集中させるか」を判断できるようになります。
商品別採算を販売戦略にどう活用する?
商品別採算と販売数量を把握すると、単に「どの商品が儲かっているのか」を知るだけでなく、今後どの商品に販売活動を集中させるべきかを検討できるようになります。
利益に貢献している商品をさらに伸ばす
採算が高く、販売数量も多い商品は、現在の会社の利益を支えている主力商品。
営業活動を強化したり、販売機会を増やしたりすることで、さらなる利益拡大を目指せます。
採算は高いものの販売数量が少ない商品についても、販売方法やターゲットを見直すことで、売上を伸ばせる可能性があります。
売れているのに儲からない商品を見直す
一方、販売数量が多いにもかかわらず採算が低い商品は、注意が必要です。
「よく売れているから、もっと販売しよう」と考える前に、値引きの見直しや価格の見直し、販売にかかるコストの削減など、利益を改善できる余地がないかを確認します。
販売数量が多いということは、1個当たりの改善が会社全体の利益へ大きく貢献してくれる可能性を秘めているということです。
「何を売るか」だけでなく「何を売らないか」も考える
商品別採算を確認すると、これまで売上の大きさだけでは見えていなかった課題が見つかります。
すべての商品を同じように売ろうとするのではなく、商品の役割に応じて、販売活動の優先順位を変えることが重要です。
商品別採算は、過去の結果を確認するためだけの数字だけでしょうか。
実は、これから「何を伸ばすのか、見直すのか」を決めるための判断材料として活用できるのです。
商品別採算を使えば損益シミュレーションもできる
商品別採算を把握すると、現在の商品ごとの利益を確認するだけでなく、
販売数量や商品構成を変えた場合に、会社の利益がどう変わるのかを考えることもできます。
例えば、
「利益率の高い商品を今より多く販売したらどうなるか」
「採算の低い商品の販売数量を減らしたら、利益はどう変わるか」
といったシミュレーションです。
こうした予測を行うことで、
感覚だけで販売戦略を決めるのではなく、数字をもとに今後の利益を考えることができます。
具体的な損益シミュレーションの考え方については、別の記事で詳しく解説します。
まとめ
商品別採算について解説してきましたが、いかがだったでしょうか?
- 売れている商品でも、値引きやコストによって利益があまり残っていない。
- 販売数量が少なくても、利益率が高く、会社の利益に貢献している。
- 採算が低い商品であっても、集客や他の商品への波及など、別の役割を持っている。
だからこそ、商品別採算は単に「儲かる・儲からない」を判断するための数字ではありません。
販売数量と組み合わせて商品ごとの役割を把握し、「どの商品を伸ばすのか」「どの商品を見直すのか」を考えることが重要です。
まずは自社の商品について、売上だけでなく商品ごとの採算にも目を向けてみてはいかがでしょうか。
関連記事はこちら👇


コメント